Управление на банкрол в залози на биатлон: системата, която оцелява сезона
 Available in US
Има една простa истина за залозите, която на новите играчи им отнема години да усвоят: правилен модел без правилно управление на банкрол губи. Грешен модел с правилно управление на банкрол губи по-бавно. Само комбинацията от двете печели дългосрочно. Аз самият научих тази истина с твърд опит през втория ми сезон, когато имах добра година – и въпреки това изпразних банкрола заради лошо разпределение на стейковете.
Управлението на банкрол не е сексуална тема. Никой не пише блог-постове за нея. Това е работа. Скучна, методична, неразделна. И точно затова е разделящата линия между играчи, които оцеляват, и тези, които изчезват.
Какво е „банкрол“
Първият въпрос: какво точно е банкрол? Дефиницията е проста, но често пренебрегвана.
Банкролът е сумата, която сте отделили специфично за залози и можете да си позволите да загубите изцяло без значителни последствия за лични финанси. Това е критична спецификация. Парите за наем не са банкрол. Парите за храна не са банкрол. Спестяванията за извънредни ситуации не са банкрол.
Психологически банкролът трябва да бъде „затворена“ сума. Веднъж определена, тя не се променя в средата на сезона – нито с допълнителни депозити при загуба, нито с теглене при печалба (освен по предварителен план).
Размерът на банкрола е индивидуален. Препоръчителен начален размер е около 30-50 пъти стандартния ви стейк. Тоест, ако планирате стейкове от 20 лв., банкрол от 600-1000 лв. Ако планирате стейкове от 100 лв., банкрол от 3000-5000 лв.
Този коефициент (30-50x) изглежда консервативен, но е резултат на математиката на дисперсията. В стойностна стратегия с 55 на сто винаги-печеливши залози, статистически модел показва, че серия от 7-8 последователни загуби се случва приблизително веднъж на 200 залога. Без буфер от 30+ стейкове, такава серия унищожава банкрола.
Фиксиран стейк или Кели
Има два основни подхода към определянето на стейка: фиксиран процент и Kelly критерий.
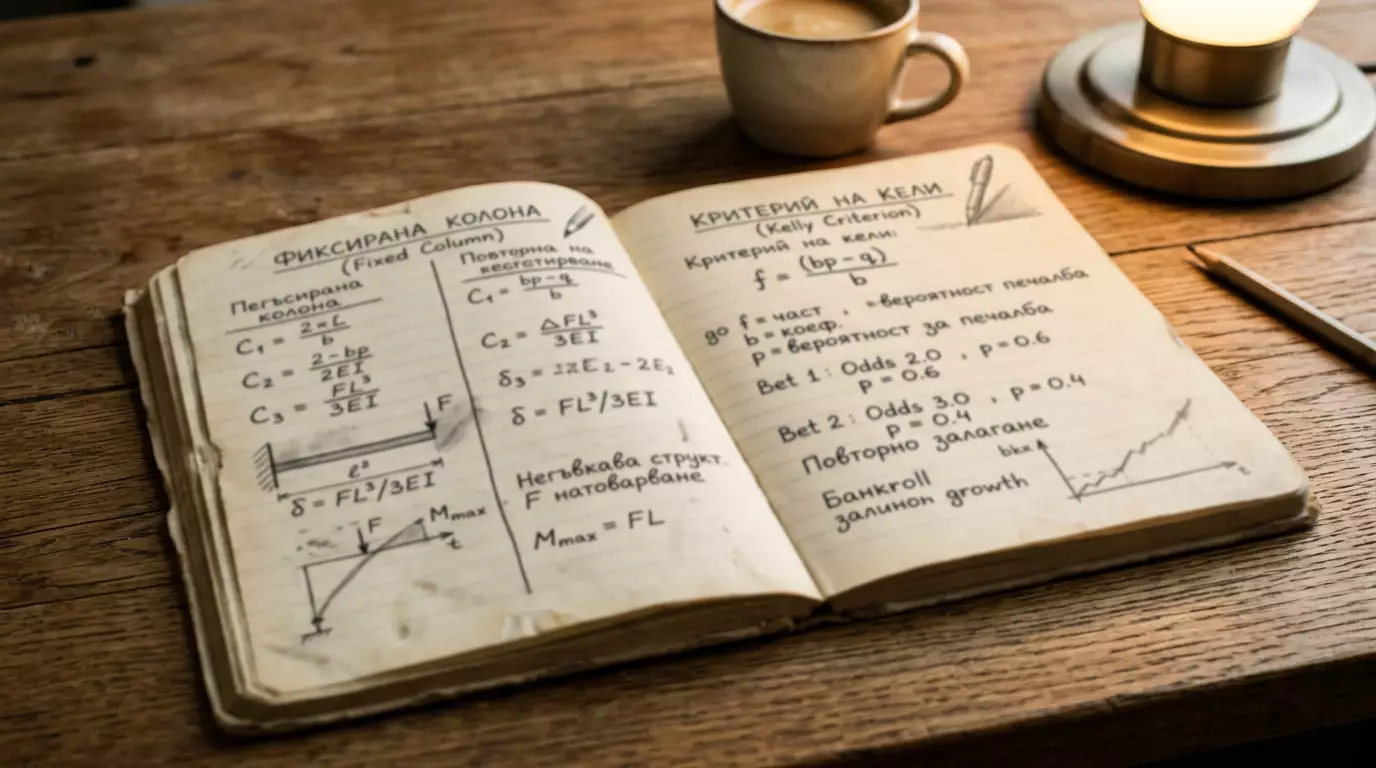
Фиксиран процент е по-прост подход. Винаги залагате X на сто от текущия банкрол. Стандартна препоръка е 1-2 на сто. Това е консервативно, лесно за прилагане, и устойчиво на серии от загуби.
Пример: банкрол 5000 лв., 2 на сто фиксиран стейк = 100 лв. на залог. Ако банкролът нарасне до 6000 лв., стейкът става 120 лв. Ако падне до 4000 лв., става 80 лв. Това е автоматична корекция, която предпазва при загуби и усилва при печалби.
Kelly критерият е по-сложен подход. Формулата изчислява оптималния стейк като функция от вашата оценка на вероятността и коефициента. Формулата за единичен залог: f = (bp – q) / b, където b е decimal коефициентът минус 1, p е вашата вероятност, q е 1-p.
Kelly препоръчва различен стейк за различни залози. Залог с малка стойност (например 2 на сто разлика между модел и пазар) получава много малък стейк. Залог с голяма стойност (например 15 на сто разлика) получава по-голям стейк.
В практиката повечето опитни играчи прилагат half-Kelly или quarter-Kelly – половин или четвърт от изчислената сума. Това отчита неточността в моделирането на вероятността. Аз лично използвам half-Kelly с допълнително ограничение от максимум 3 на сто на единичен залог.
Препоръката ми за начинаещи: започнете с фиксиран процент 1 на сто. След 6 месеца документирани резултати, ако имате доказан печеливш модел, прехвърлете на half-Kelly. Прескачането към Kelly без проверка на модела води до системни грешки.
Разпределение по сезона
Биатлонният сезон има специфична структура, която влияе на банкрол стратегията.
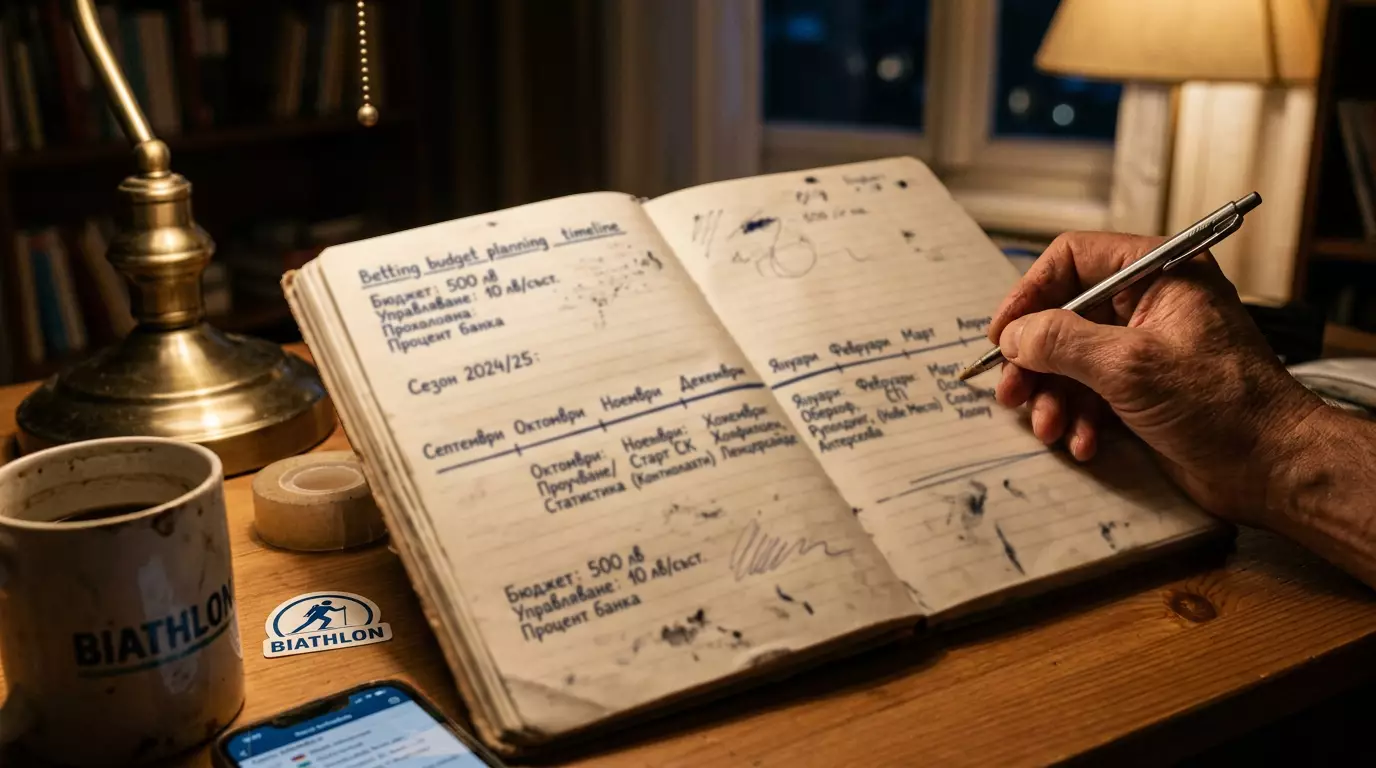
Първа фаза (ноември-декември – Йостерсунд, Хохфилцен): висока вариативност, малко информация, повишен риск. Аз залагам с по-малки от средните стейкове в този период (например 50-70 на сто от стандартния стейк). Целта тук е наблюдение и натрупване на данни, не натрупване на печалби.
Втора фаза (януари – Антхолц, Рупольдинг): средна вариативност, по-добра информация. Стандартни стейкове.
Трета фаза (февруари-март – СП, олимпийски паузи, Холменколен): максимална яснота, пик на ликвидността. Тук залагам с по-големи от средните стейкове (например 120-130 на сто), защото моделите ми са най-точни в този период.
Това разпределение не е универсално – то е специфично за моя стил. Но логиката е общовалидна: банкролната алокация трябва да отчита, че информацията и ефективността на модела ви се изменят през сезона.
Допълнително: не цялата ви годишна „алокация“ е за биатлон. Аз залагам само 60-70 на сто от моя сезонен банкрол на биатлон. Останалото е резерв за други спортни възможности или за допълнителни биатлон-залози в моменти на изключителна стойност.
Лимити и стоп правила
Финалната, и може би най-важната, част от управлението на банкрол.
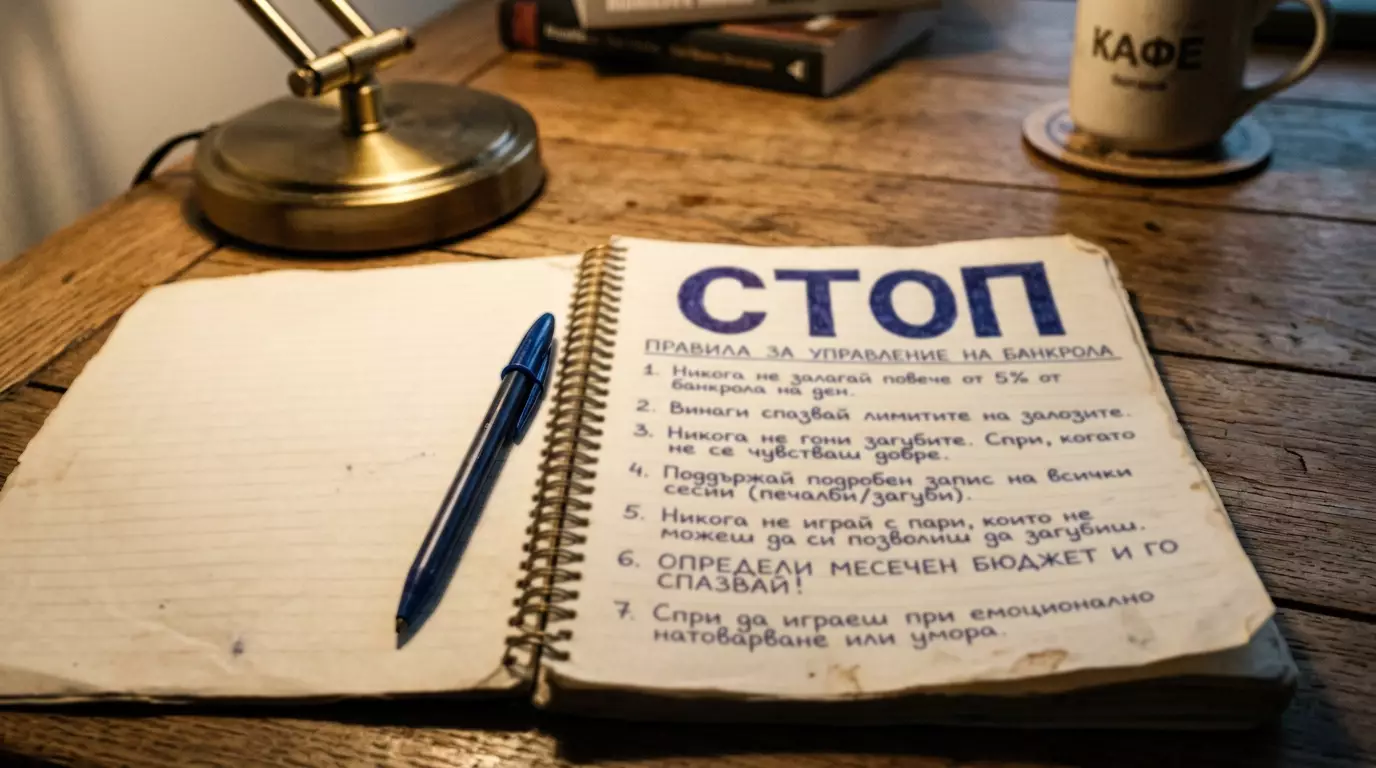
Дневни лимити: максимум 3 загуби подред в един ден. След това спирам за деня. Без значение колко „сигурно“ се чувствам за следващото състезание.
Седмични лимити: максимум 10 на сто загуба от банкрола за уикенд. Ако стигна до този лимит, спирам за уикенда. Това включва и недовършени live залози – те се закриват.
Месечни лимити: максимум 20 на сто загуба от банкрола за месец. Ако стигна, прави цялостна равносметка – модел грешен ли е? Условия неблагоприятни ли са? Психологически готов ли съм? След две седмици пауза и анализ, преглеждам дали да продължа сезона.
Сезонни лимити: максимум 35 на сто загуба от стартовия банкрол. Ако стигна, спирам сезона. Това е психологическа и финансова защита.
Тези лимити изглеждат строги, и трябва да са. Без тях емоционалното залагане води до катастрофа. С тях имате времеви буфер, в който загубите могат да се компенсират от стойностни залози.
Едно последно правило: винаги извеждайте печалбите. При нарастване на банкрола с 30 на сто, аз изтеглям 20 на сто от печалбата за лични нужди. Това звучи „конзервативно“, но е реалистично. Парите, които никога не извеждате, не са печалба – те са капитал, който все още е в риск. Реализирана печалба е тази, която е в личната ви сметка, не в букмейкъра.
За паралелен анализ на как стойностните залози се откриват в практиката, прочетете свързаната статия за стойностните залози в биатлона.
Колко голям трябва да бъде стартовият банкрол?
Около 30-50 пъти стандартния стейк. Ако планирате стейкове от 20 лв., банкрол от 600-1000 лв. Ако планирате 100 лв., банкрол от 3000-5000 лв. Този коефициент е резултат от математиката на дисперсията – в стойностна стратегия серия от 7-8 последователни загуби се случва веднъж на около 200 залога, и без буфер от 30+ стейкове такава серия унищожава банкрола. Банкролът трябва да бъде сума, която можете да загубите изцяло без значителни последствия за лични финанси.
Кога трябва да спрете да залагате през сезона?
Имайте четири нива лимити – дневни (максимум 3 загуби подред), седмични (максимум 10 на сто загуба от банкрола за уикенд), месечни (максимум 20 на сто загуба за месец), сезонни (максимум 35 на сто загуба от стартовия банкрол). При достигане на дневен или седмичен лимит, спирате за периода без значение колко
Написано от екипа на „Биатлон Букмейкър”.