ТВ-аудитория на биатлона и ликвидността на букмейкърския пазар
 Available in US
Преди години залагах биатлон, без да разбирам най-важния фактор за качеството на коефициентите. Гледах статистики, форма, времеви протоколи – всичко необходимо. И все пак имах систематичен проблем: едни и същи залози на едни и същи букмейкъри показваха различни маржове в различни състезания. Дълго време не можех да разбера защо. Тогава прочетох доклада на ИБУ за зрителската аудитория и парчетата паднаха на местата си.
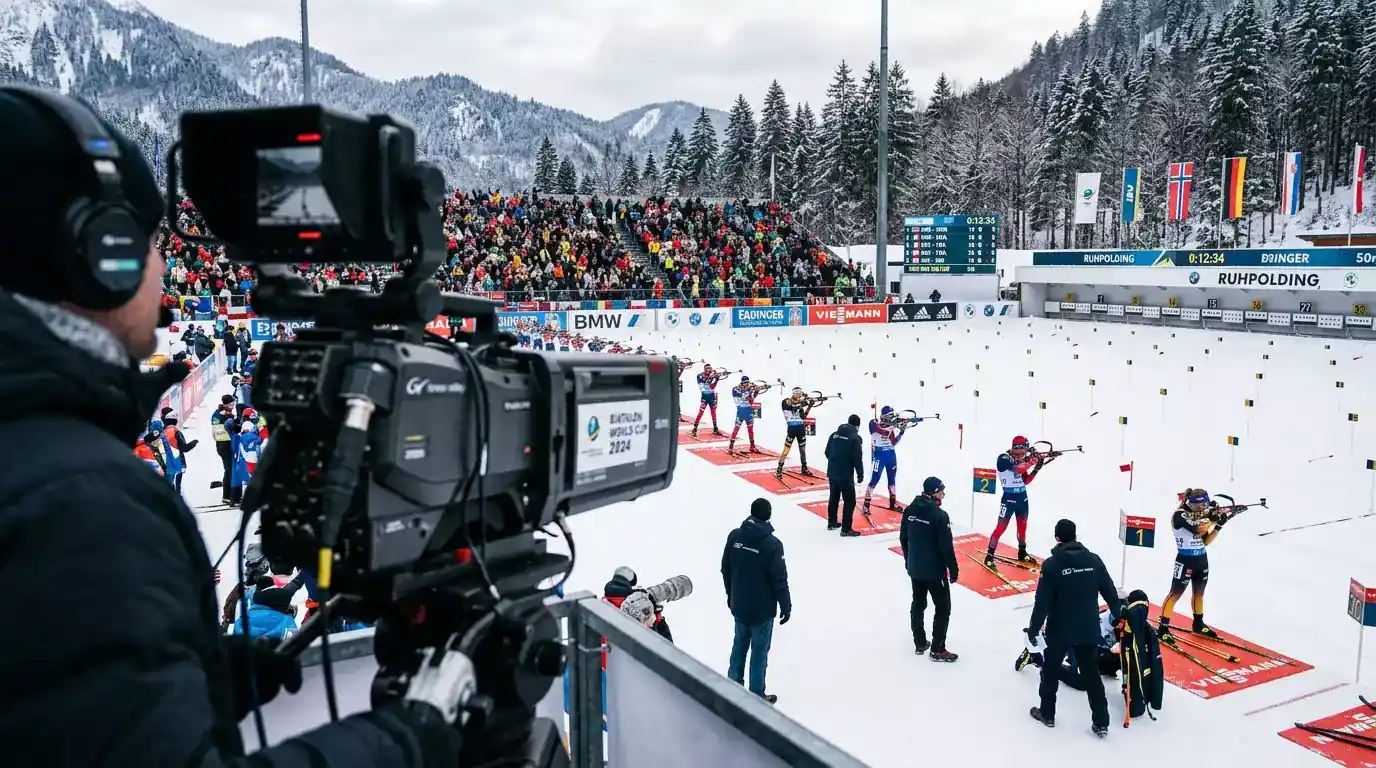
През сезон 2024/2025 телевизионните излъчвания по биатлон достигнаха над 491 милиона зрители глобално. Това не е „значителен“ спорт – това е масов спорт. И този факт има директни последствия за това как букмейкърите ценообразуват пазарите, кога маржовете са най-тесни, и къде стойността става достъпна.
Глобалната аудитория 2024/2025
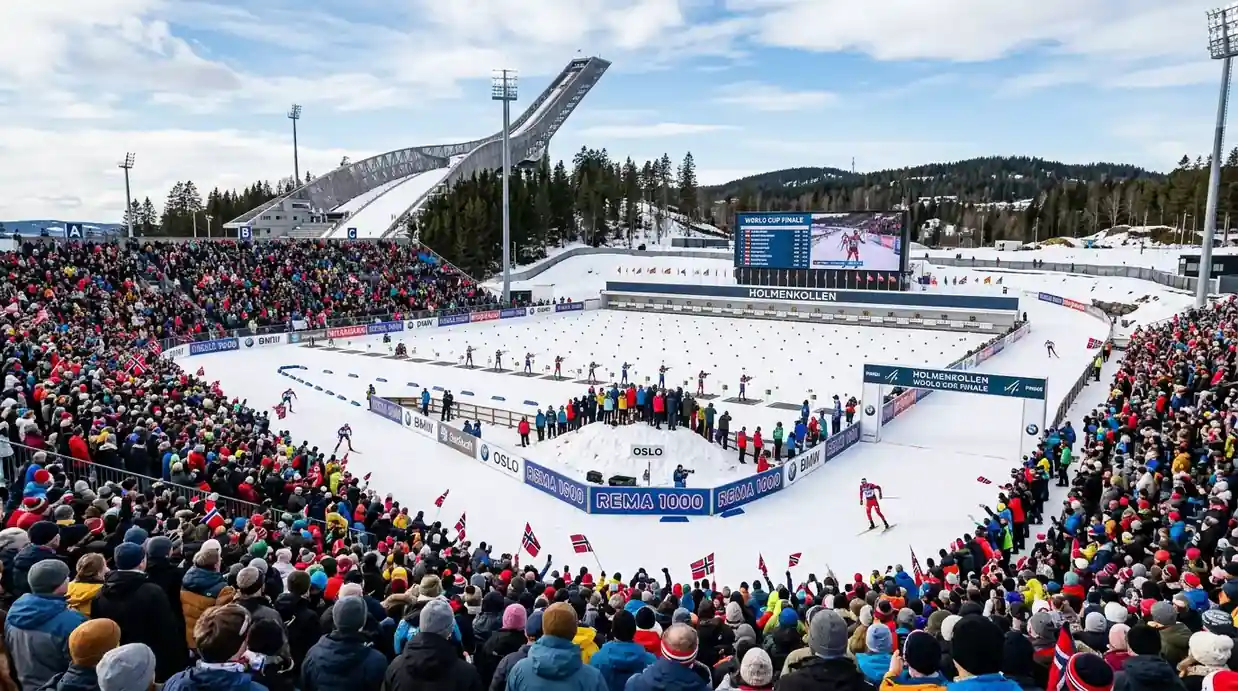
491 милиона. Запомнете това число. То означава, че биатлонът се конкурира – по обхват – с топ-нива на дисциплини като алпийско ски и хокей на лед. Сравнението не е случайно. И в трите случая базата е концентрирана в Европа и Северна Америка, и в трите случая централните пазари са същите 8-10 страни.
Средната жива аудитория на едно състезание от Световната купа надхвърля 6 милиона зрители. Това е сезон 2023/24 данни от Международния съюз по биатлон. За референция – стандартен мач от примиерлигата на Англия се гледа от 2-3 милиона жива аудитория в Обединеното кралство. Биатлонът е феномен, който повечето българи не осъзнават, защото в България излъчванията са нишови.
Динамиката е възходяща. Социалните мрежи на ИБУ отбелязаха 14 милиона взаимодействия през сезон 2023/24 – ръст от 80 на сто спрямо предишния сезон. Видеогледанията на каналите на ИБУ нараснаха със 200 на сто по време на СП 2024 в Нове Место, достигайки 30 милиона. Това не е стагнация. Това е експлозия на внимание.
Немският пазар води: 28,3 на сто пазарен дял
Германия е сърцето на биатлонната аудитория и това има огромно значение за пазарите на букмейкъри. През сезон 2024/2025 биатлон-излъчванията в Германия достигнаха над 226 милиона зрители със среден пазарен дял 28,3 на сто.
Пазарен дял 28,3 на сто означава, че всеки трети-четвърти зрител на немска телевизия по време на биатлон-състезание гледа биатлон. Това е астрономическо число. За сравнение, типичен мач от Бундеслигата има пазарен дял около 18-22 на сто.
Какво означава това за залозите? Първо, ликвидността в немските букмейкъри е драматично по-висока, отколкото в български или други малки пазари. Второ, коефициентите се определят преди всичко от обема на немските залагания. Атлет, който е популярен в Германия (независимо от националност), има изкуствено компресиран коефициент за победа, защото повече пари влизат в неговата страна на залога. Това създава систематична value-възможност на по-малко известни атлети с подобни статистически шансове.
Франция, Норвегия, Скандинавия
След Германия, следващите по аудитория са Норвегия, Франция и Швеция. Норвегия и Швеция: биатлонът осигури 80 на сто пазарен дял за финалния уикенд на СП 2024. Това не е грешка. Осемдесет процента. На два-три часа от излъчването всеки втори норвежец/швед гледаше биатлон.
Френският L’Equipe регистрира 1,9 милиона средна аудитория за женския мас-старт на СП 2025 – ръст от около 6 на сто спрямо 2024. Френският пазар има специфична характеристика: фокусира се почти изключително върху индивидуалните успехи на френските атлети, особено на доминантните женски и мъжки звезди. Това създава добре дефинирани „пикови моменти“ на ликвидност в коефициентите за конкретни старти.
Скандинавските пазари са по-балансирани в покритието си – фенстеът интересува се както от националните си звезди, така и от чужди атлети. Това дава по-стабилни коефициенти на букмейкърите в тези региони.
Как аудиторията влияе на маржа
Тук е същината на анализа. Колко повече зрители – толкова повече потенциални залогаджии – толкова по-висока ликвидност – толкова по-тесни маржове.
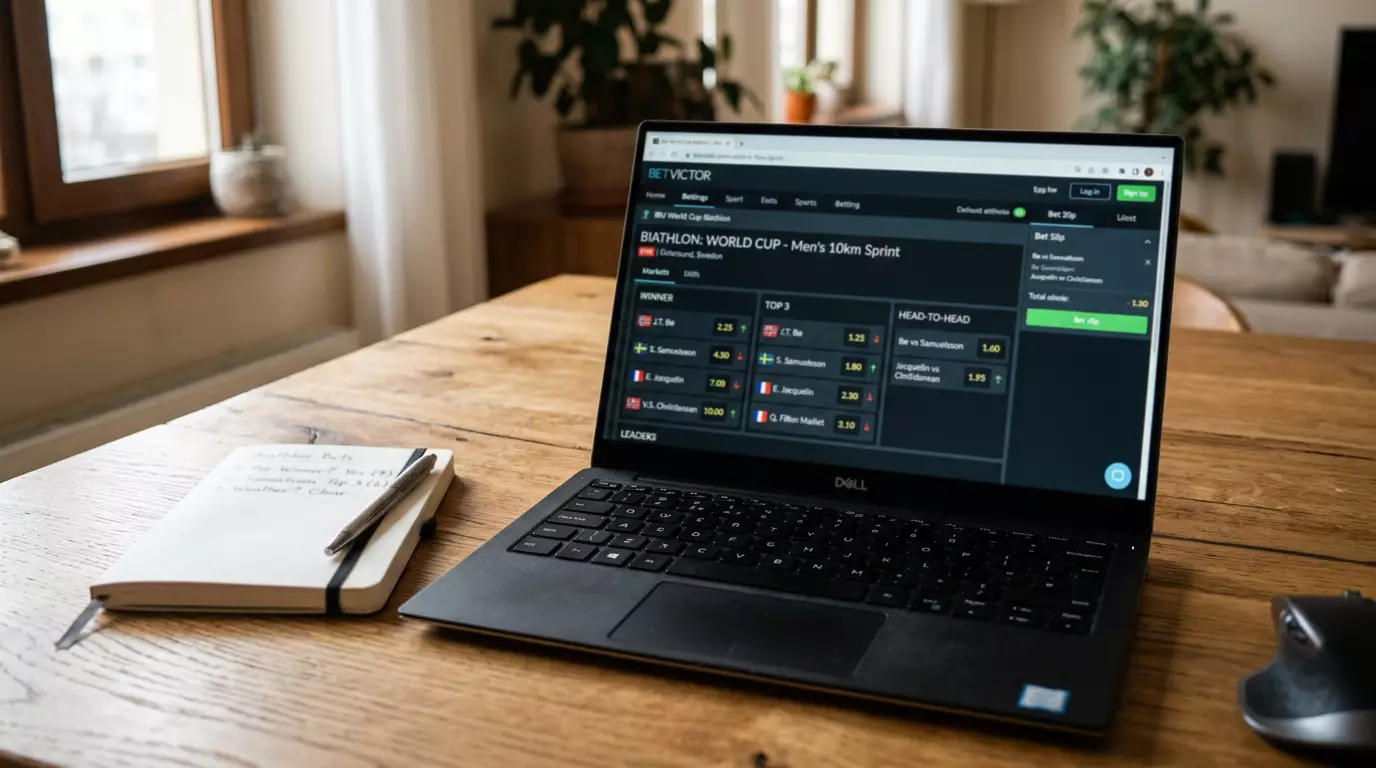
Конкретен модел, който съм идентифицирал в петнадесет сезона наблюдение: на стандартен етап от Световна купа в средата на сезона маржът за outright е 7-9 на сто. На СП маржът пада до 5-6 на сто. На Олимпиадата – до 4-5 на сто. Това е драматично подобрение за залогаджия, който знае как да го използва.
Head-to-Head маржовете показват подобна динамика. От 5-6 на сто в обикновен етап, до 3-4 на сто в СП, до 2-3 на сто в Олимпиада. На високо-ликвидни събития head-to-head става един от най-стойностните пазари за дисциплинирана стратегия.
Това има практическо следствие за разпределение на банкрола през сезона. Аз ясно отделям сезона на три части: ранен сезон (висок марж, нискокачествен пазар, малки залози); пик на сезона около СП и Олимпиадата (нисък марж, високо качество, по-големи залози); късен сезон след пика (марж нараства отново, връщане към малки залози).
Българският пазар на онлайн залози се очаква да надхвърли 820 милиона долара приходи през 2025 г. Това е дисциплинарно растеж, но в глобален контекст българските букмейкъри са микро-играчи. Това означава, че техните маржове за зимни спортове често са по-широки от европейските, особено в нишови дисциплини като биатлон.
Това поражда една практическа стратегия: за играч от България понякога си струва да заложи на международен лицензиран оператор с по-широка пазарна база, защото маржовете там са значително по-тесни. Това не е призив към нелегален хазарт – става дума само за оператори, регистрирани като лицензирани в България, които имат и международна база.
Друг ефект на разликата в аудиторията – времевото движение на коефициентите. На немски пазар коефициентът за outright върху популярен атлет може да се движи 0,2-0,3 пункта в рамките на 24 часа преди старта, докато ликвидността нараства. На по-малки пазари движението е значително по-малко – около 0,1 пункт. За практическата стратегия това означава, че ранното залагане (3-5 дни преди старт) на големи европейски пазари често дава по-добра стойност, отколкото късното залагане.
Една последна забележка – аудиторията не само влияе на коефициентите, но и на разнообразието на пазарите. Букмейкър, обслужващ високо-ликвиден пазар, отваря много повече специализирани пазари (включително брой пропуски, време зад победителя, лидер след първа серия и т.н.). На български пазар тези пазари често липсват. Това е още една причина, поради която биатлонът понякога остава недостатъчно покрита дисциплина в местните букмейкъри – недостатъчното търсене не оправдава разработката на дълбоки пазари.
Тук виждам и една ясна тенденция за следващите години. Българският iGaming пазар расте с CAGR около 4,80 на сто, и сегментът спортни залози се очаква да расте по-бързо – около 20 на сто. С нарастването на ARPU (среден приход на потребител, около 450 евро през 2025) ще се появи и натиск върху местните букмейкъри да предлагат по-широка гама от пазари. Биатлонът ще бъде сред първите дисциплини, които ще се възползват от тази еволюция, защото има готова европейска база за моделиране.
За анализ на структурата на сезона и какво да очакваме етап по етап вижте свързаната статия за световното първенство по биатлон, която допълва тук обсъжданите принципи с практически примери.
Колко зрители средно гледат едно състезание от Световната купа по биатлон?
Средната жива аудитория надхвърля 6 милиона зрители на състезание (сезон 2023/24). Това е по-висок мащаб, отколкото типичен мач от Премиер лигата. Глобалната аудитория за целия сезон 2024/2025 надхвърли 491 милиона зрители – масов спорт, който се конкурира по обхват с дисциплини като алпийско ски и хокей на лед.
Как немският пазар на дял 28,3% влияе на коефициентите?
Германия е сърцето на биатлонната аудитория, и това означава, че коефициентите на основните европейски букмейкъри се определят преди всичко от обема на немските залагания. Атлет, който е популярен в Германия (независимо от националност), има изкуствено компресиран коефициент за победа. Това създава систематична value-възможност за анализатор, който може да идентифицира статистически сравними атлети с по-нисък маркетингов профил.
Изготвено от редакцията на „Биатлон Букмейкър”.